結論、楽天カードからの督促状やハガキは、放置すると強制解約と残額の一括請求まで進む入り口です。
ただし、届いた時点ならまだ立て直せます。
楽天カードは支払日に引き落としができなかった会員へお支払のお願いの通知書を送ると公式FAQに明記しており、私自身、この段階を放置して滞納約1か月で強制解約・約50万円の一括請求になった経験があります。
ハガキを開くのが怖い、支払えないから見なかったことにしたい。
その気持ちは痛いほど分かります。
でも、やるべきことは1つだけです。
この記事で支払いの手段と期限を確認して、今日できる手を打ってください。
手元の資金が足りない場合は、無利息期間のある大手カードローンで滞納分だけ先に精算し、給料日に返す方法もあります。
強制解約になってからでは、この選択肢自体が使えなくなることがあります。
\ 強制解約の前に精算する /
アイフルは独自の審査基準のカードローンです。
初めての方なら契約日の翌日から最大30日間は利息が0円なので、滞納分だけ先に精算して給料日に返す使い方ができます。
※対象商品:キャッシングローン、SuLaLi、ファーストプレミアムカードローン(その他の商品は対象外となります)
目次
楽天カードから届く書面の種類と意味
支払いに遅れたあと、楽天カードから届く書面は主に2種類あります。
それぞれ役割が違うので、手元のものがどちらかをまず確認してください。
| 書面 | 役割 | 届く相手 |
|---|---|---|
| お支払のお願いの通知書 | 引き落としができなかったことの通知 | 支払日に引き落とし不能だった会員 |
| 振込依頼書 | コンビニで支払うための払込用紙 | 再振替等でも支払いが確認できない会員に順次送付 |
通知書で見間違えやすいのがお支払後残高の欄です。
これは今月の請求額を支払ったあとに残るカード利用残高のことで、次月の請求予定額ではないと公式FAQが注意しています1。
振込依頼書の到着時期は、2026年8月支払分の例では金融機関により9月7日~10日頃という案内です。
つまり支払日の約2週間後には、督促は電話から紙へ確実に切り替わっていきます。
書面より先に0570から始まる電話が来ている場合は、0570069101からの電話の正体と折り返し方で確認できます。
その前に:再振替(自動の再引き落とし)がある
書面より前の段階として、楽天カードには再振替という自動の再引き落としの仕組みがあります2。
支払日(毎月27日)に引き落としができなかった場合、対象の金融機関であれば翌日以降の営業日に再度引き落としが行われる仕組みです。
2026年8月支払分の例では、楽天銀行・みずほ銀行・三井住友銀行・三菱UFJ銀行など25行が8月28日から9月2日にかけて複数回、ゆうちょ銀行は8月31日の1回のみ実施とされています。
つまり、対象行の口座なら再振替日までに入金しておけば、それ以上の督促に進まずに済みます。
ゆうちょ銀行は1回だけなので特に注意してください。
ただし無料ではありません。
再振替を実施すると、引き落としの成否にかかわらず手数料220円(税込)がかかります3。
さらに指定の支払日までに返済できなかった場合は、回収事務手数料275円(税込)も別に請求されます。
今すぐ支払う3つの方法
再振替に間に合わない場合や対象外の金融機関の場合は、自分から支払います。
方法は3つです。
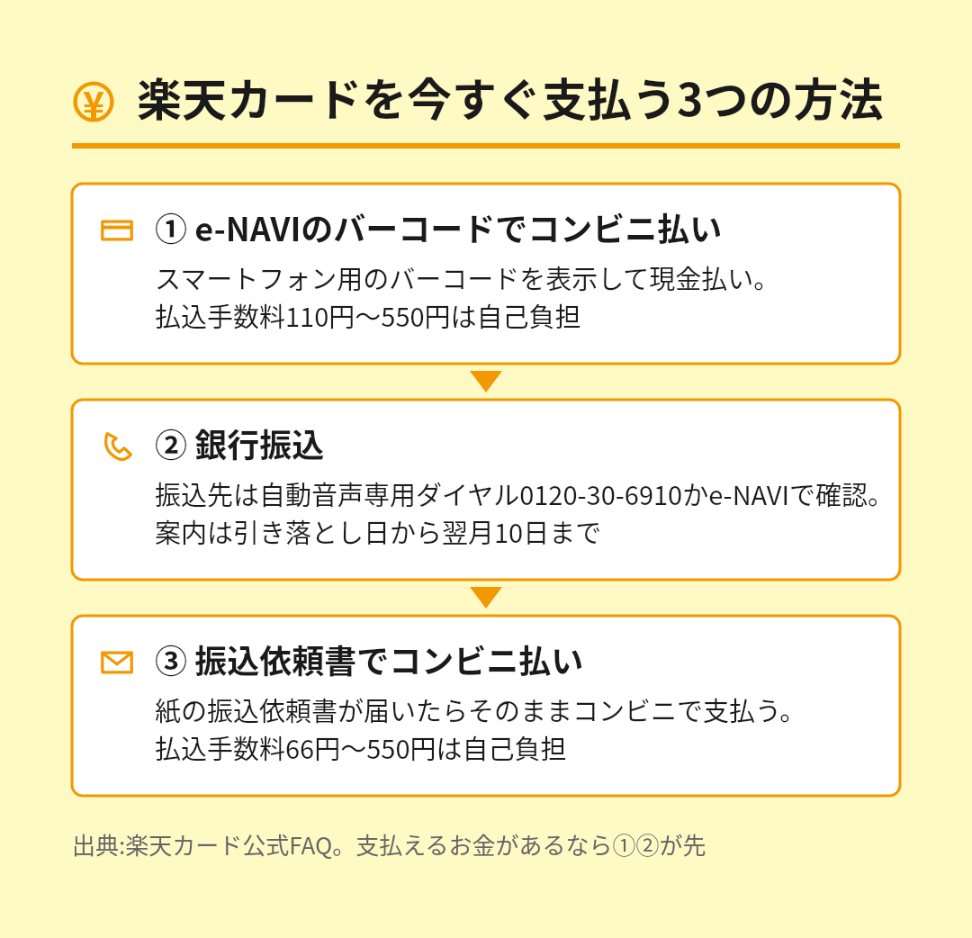
楽天e-NAVIのバーコードでコンビニ払い
楽天e-NAVIにログインすると、画面上部の赤色バーからスマートフォン用のバーコードを表示でき、コンビニで現金払いできます。
払込手数料110円~550円は自己負担です。
銀行振込(振込先は自動音声ダイヤルで確認)
振込先の口座は、自動音声専用ダイヤル0120-30-6910(24時間・通話料無料)か楽天e-NAVIで確認できます4。
案内を受けられるのは引き落とし日から翌月10日までで、振込依頼者名は楽天カードに届けている氏名のフルネームにする必要があります。
振込依頼書が届いたらコンビニで支払う
紙の振込依頼書が届いたら、そのままコンビニで支払えます。
払込手数料66円~550円は自己負担です。
届くまで待つぶん対応が遅くなるので、支払えるお金があるなら上の2つの方法が先です。
支払ったあと、カードはいつ使える?
支払い後のカード利用再開は通常2~5営業日ほどとされています5。
入金確認に時間がかかる場合は、確認後最短翌日の再開です。
注意すべきなのは、支払っても総合的な判断によりカードの利用を停止する場合があると公式が明記していることです。
滞納を繰り返すほど、この総合的な判断に近づいていくと考えておくべきです。
放置した場合の流れ:遅延損害金から強制解約まで
書面も無視して支払わないままだと、次の3段階で状況が重くなっていきます。
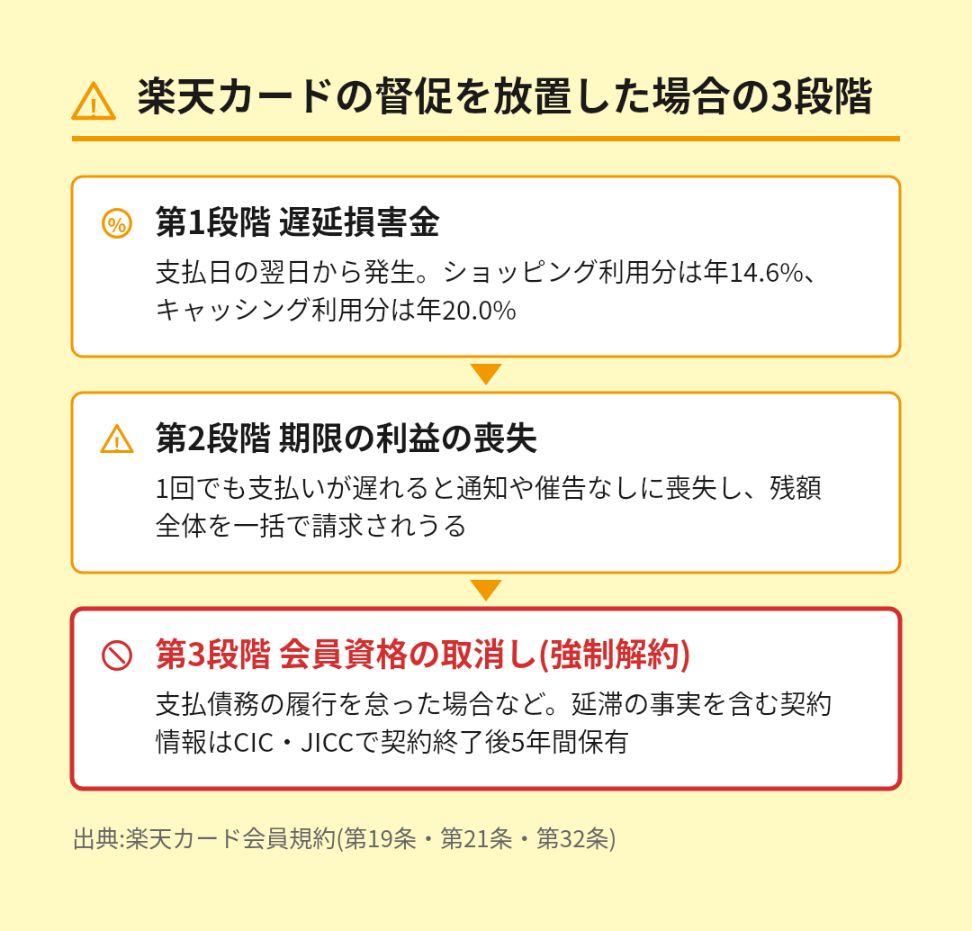
第1段階は遅延損害金です。
支払日の翌日から、ショッピング利用分には年14.6%、キャッシング利用分には年20.0%の遅延損害金が日割りで発生します。
第2段階は期限の利益の喪失です。
会員規約では、1回払いの支払いを1回でも遅滞した場合、通知や催告なしに期限の利益を失うと定められています。
期限の利益とは分割で払ってよい権利のことで、これを失うと残額全体を一括で請求されうる状態になります。
第3段階が会員資格の取消し、いわゆる強制解約です。
規約第19条は、支払債務の履行を怠った場合などに会員資格を取り消せると定めています。
並行して進むのが、信用情報への記録です。
楽天カードはCICとJICCに加盟しており、延滞の事実を含む契約情報は契約終了後5年間保有されます。
この間は他社のカードやローンの審査に大きく影響しかねません。
自分の記録を確かめる手順は信用情報CICに記録されるマークの意味と消す方法にまとめています。
体験談:滞納1か月で強制解約、約50万円の一括請求になった
ここからは私の実体験です。

2015年頃、20代半ばのときの話です。
当時の私は楽天カードの枠を満額まで使い切っていて、27日の引き落としに間に合いませんでした。
電話はかなりの頻度でかかってきましたが、払えるあてがないまま出るのが怖くて、無視し続けました。
電話の次はハガキです。
それも開かずにいたら、滞納からおよそ1か月で強制解約になり、約50万円の一括請求が届きました。
規約どおりと言えばそれまでですが、「1か月でここまで進むのか」というのが正直な感覚でした。
当時はプロミスでも満額まで借りていたので、貸金業者や銀行から新たに借りることはできません。
最終的に知り合いに頭を下げて50万円を借り、一括で返済しました。
お金は返せましたが、頭を下げた相手との関係は、その後ずっとどこかぎこちないままです。
振り返って思うのは、ハガキが届いた段階で動いていれば、選択肢はまだいくつも残っていたということです。
通知書の段階なら滞納分だけ払えば済んだはずで、50万円を一度に用意する必要はありませんでした。
どうしても支払えないときの選択肢
滞納分を用意できない場合、取れる手は限られますが、ゼロではありません。
まず、支払いを軽くする正規の手段として、あとから分割・あとからリボがあります。
締切や対象外の条件は楽天カードのあとから分割・リボができない原因と対処で解説しています。
滞納分の精算に必要な額が数万円~十数万円で、次の収入で返せる見込みがあるなら、無利息期間のある大手カードローンでいったん精算する方法があります。
私のケースで言えば、強制解約前のこの段階で使えていれば、知り合いに頭を下げる必要はありませんでした。
\ 給料日までのつなぎに /
プロミスは申込から融資まで最短3分※。
※お申込時間や審査によりご希望に添えない場合がございます。

すでに複数の借入があって審査が不安な場合は、保証会社の相関図で選ぶ再申し込み戦略が参考になります。
どこからも借りられない状態まで来ているなら、借りる以外の道も含めて借入先が見つからない時の選択肢を見てください。
よくある質問
- Q督促状はいつ届きますか
- A
公式は具体的な発送日を公表していませんが、お支払のお願いの通知書は引き落とし不能後に送付され、振込依頼書は2026年8月支払分の例で支払日の約2週間後(9月7日~10日頃)到着とされています6。
- Q一括請求が届いたら分割に戻せますか
- A
規約上、期限の利益を失うと残額全体の支払い義務が生じます7。
戻せるかどうかは個別の状況次第なので、放置せずに楽天カードへ連絡して支払い方法を相談するのが先決です。
分割での和解に応じてもらえるかは断定できません。
- Q家族に知られたくないのですが
- A
通知書や振込依頼書は自宅に郵送されます。
書面が届く前の段階、つまり再振替や自分からの支払いで済ませるほど、郵送物は増えずに済みます。
- Q支払ったら、督促の電話やSMSはすぐ止まりますか
- A
入金が確認されれば督促の連絡は止まりますが、反映までの間に行き違いで連絡が届くことがあります8。
すでに支払ったのに連絡が来た場合は、楽天e-NAVIで支払い状況を確認してください。
カードの利用再開は支払い方法によって異なり、目安は2~5営業日です。
- Q督促状が来ないのですが、放置して大丈夫ですか
- A
書面が来ない・遅れているからといって、滞納が解消されたわけではありません。
楽天カードからの連絡は督促状だけでなく、電話・SMS・メールなど複数の経路があります9。
書面が届く前でも遅延損害金は支払日の翌日から発生しているため、楽天e-NAVIで金額を確認し、できるだけ早く支払うのが安全です。
- Q支払いを分割にしてもらう交渉はできますか
- A
決まった減額の制度があるわけではありませんが、支払いが難しいときは放置せず、自分から楽天カードへ連絡して金額と支払いの見込みを伝えることが大切です。
連絡は、督促電話(0570-069-101)への折り返しか、楽天e-NAVIに案内される窓口からできます。
応じてもらえるかどうかは個別の判断になるため断定はできませんが、連絡のないまま滞納が続くと期限の利益の喪失や強制解約へ進んでしまいます。
まとめ:ハガキが届いた段階なら、まだ滞納分だけで済む
楽天カードの督促は、電話、通知書、振込依頼書と段階的に進み、放置すれば遅延損害金、期限の利益喪失、強制解約・一括請求へ向かいます。
逆に言えば、書面が届いた段階で動けば、必要なのは滞納分と数百円の手数料だけです。
支払い手段は3つ、資金が足りなければ立て直しの選択肢もあります。
私のように50万円の一括請求まで進めてしまう前に、今日できる手を打ってください。
\ 今日の精算で止められる /
審査のコツは初めて利用するサービスを選ぶこと。
事前診断で今すぐ融資可能かチェックしましょう。

出典・参考文献
- 楽天カード – 「お支払のお願いの通知書」が届いたが内容を確認したい ↩︎
- 楽天カード – 再振替(自動再引落)について知りたい ↩︎
- 楽天カード – 再振替手数料について知りたい ↩︎
- 楽天カード – 銀行振込でのお支払い方法を知りたい ↩︎
- 楽天カード – お支払い後のカード利用再開について知りたい ↩︎
- 楽天カード – 口座振替(引き落とし)ができなかった場合について知りたい ↩︎
- 楽天カード – カード会員規約(第19条 カード利用の停止、会員資格取消し・第21条 期限の利益喪失・第32条 遅延損害金)/個人情報の取扱いに関する同意条項(加盟する信用情報機関と登録期間) ↩︎
- 楽天カード – 【電話番号】0570-069-101から連絡があったが、楽天カードからの連絡かどうか確認したい ↩︎
- 楽天カード – ショートメッセージサービス(SMS)が届いたが、楽天カードからの配信かどうか知りたい ↩︎