結論、セゾンカードの強制解約は会員規約第24条に基づく会員資格の喪失で、復活・再契約の基準は公式に示されていません。
通知や催告のないまま資格喪失やカード利用停止の措置が取られる場合があると、規約に明記されています1。
決済が突然通らなくなったり、解約の通知が届いたりすると、頭が真っ白になると思います。

私は楽天カードで、まさにこの強制解約を経験。
督促を放置した末に一括請求の通知が届き、知り合いからお金を借りて精算しました。
そこから信用情報が回復するまでの数年間は、審査のたびに苦労が続きました。
今やるべきことは、どの段階にいるかの確認と残債の支払い方針の2つです。
段階によって、まだ再開できる場合と、精算を優先すべき場合に分かれるからです。
\ 精算を優先するなら /
スコアリングだけで判断されたくない人には、独自審査のアイフルという選択肢があります。
1秒診断で申込前の目安を確かめられます。
目次
セゾンカードが強制解約になる規約上の条件
会員規約第24条は、会員資格の喪失とカード利用停止の措置について定めた条文です。
支払いを怠るなど規約上の事由に当てはまると、通知や催告のないまま措置が取られる場合も。
支払いの遅れが続いた場合の流れとしては、第20条の期限の利益の喪失が先に来ます。
こちらは、20日以上の相当な期間を置いた書面での催告が条件とされています。
実際には、電話やSMS、はがきでの案内といった段階が先に積み重なっていくので注意してください。
セゾンカードの強制解約はいつ?直前に起きること
強制解約までの日数は公式に示されていません。
私自身の楽天カードの例では滞納から約1か月でしたが、カード会社や状況によって変わります。
規約から読み取れる順序は、カード利用の制限、20日以上の書面催告、期限の利益の喪失と会員資格の喪失です。
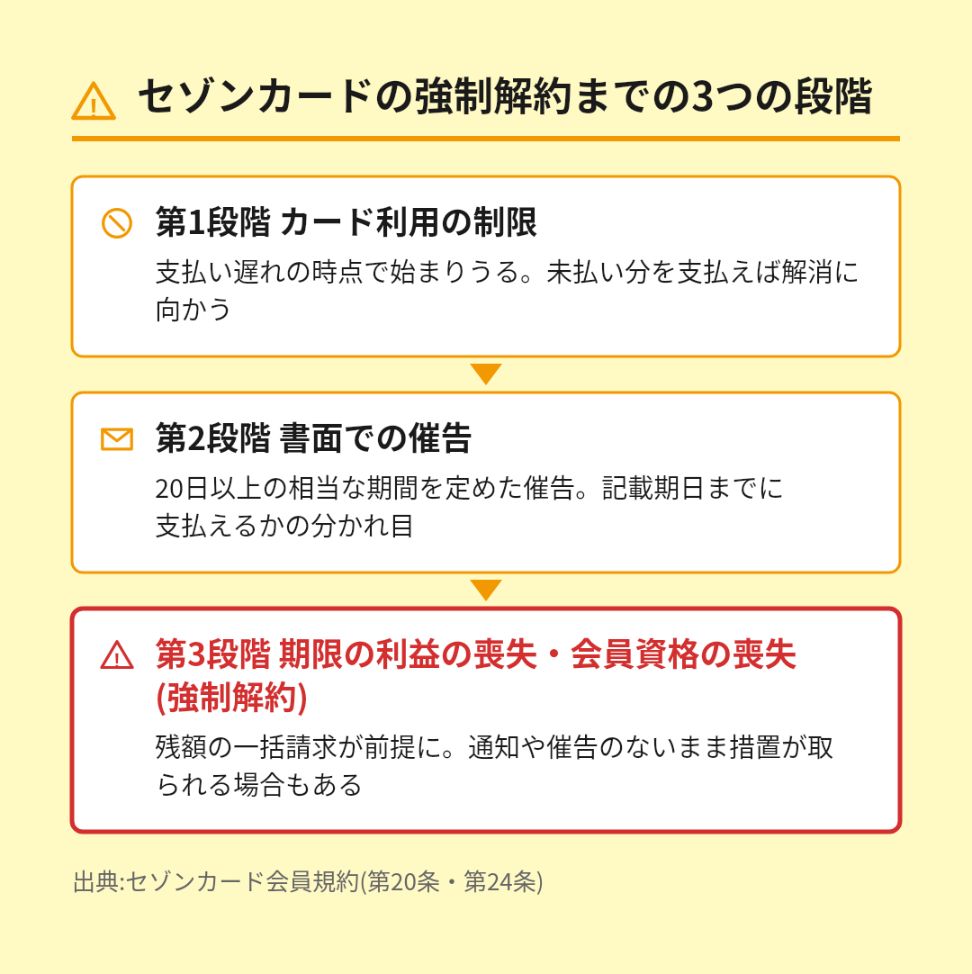
利用制限は、支払い遅れの時点で始まりうるものとして公式ガイドに挙げられています2。
この段階なら、未払い分を支払えば解消に向かいます。
書面催告の段階は、記載された期日までに支払えるかどうかの最後の分かれ目です。
なお、利用停止の最終予告という名称の書面は、公式の案内では確認できません。
公式FAQで名前が確認できるはがきは、お支払のご案内と未払い金のご案内の2つです。
届いた手紙・はがきの名称より、記載されている支払期日を見て動いてください。
どの段階でも共通するのは、支払いと連絡が早いほど選択肢が残るということです。
強制解約されたかどうかを確認する方法
確認の起点は、NetアンサーとアプリのセゾンPortalです。
ご利用可能額の表示は、カードが使える状態かどうかを見る目安になります。
届いている書面があれば、名称と記載内容で段階を判断できます。
決済が通らない状態が続くのに通知が見当たらないときは、インフォメーションセンターに問い合わせて直接確かめてください。
単なる利用停止であれば、支払いによって再開の道が残っています。
セゾンカードの復活・再契約はできるのか
強制解約されたカードの復活は、原則として期待できません。
クレディセゾンは、強制解約後の再入会や再契約の基準を公表していないためです。
はっきりしているのは信用情報の側で、CICのクレジット情報は契約期間中および契約終了後5年以内まで保有されます3。
この記録が残る期間は、セゾンに限らず新しいカードやローンの審査に影響しえます。
復活を狙って申込を繰り返すより、記録の状態を確かめてから動くほうが堅実です。
自分の記録は本人開示で確認でき、手順は信用情報CICに記録されるマークの意味と消す方法にまとめています。
強制解約後の残債は一括請求される?支払いの相談
期限の利益を失った後の残債は、分割で払い続ける前提が外れた状態です。
規約の建て付け上、残額をまとめて請求される可能性を前提に考える必要があります。
一括での精算が難しい場合でも、連絡を絶たないことが何よりの守りです。
支払いが難しい場合の連絡先として、公式FAQは本会員からインフォメーションセンターへの連絡を挙げています4。
状況に応じて、お支払い担当窓口の案内につながる場合もあるとのことです。
連絡のないまま時間が経つほど、話し合いの余地は狭くなっていきます。
私が一括請求を受けたときは、払えないと正直に伝える連絡すらできませんでした。
振り返ると、少しでも払う姿勢を見せていれば、違う結果になっていたと思います。
まだ利用停止の段階なら支払いで再開できる
強制解約の通知が届いておらず、カードが止まっているだけなら、支払いによる再開の道があります。
公式FAQには、支払い方法ごとの利用再開の目安が載っています5。
Netアンサーからのコンビニ入金なら基本すぐ、銀行振込なら数時間後から翌営業日が目安です。
支払い方の細かい手順は、セゾンカードから督促状・ハガキが届いたときの支払い方法で確認できます。
再開できるうちに精算しておくことが、強制解約を避ける実質的な予防策になります。
強制解約後の次のカード・借入はどう選ぶ
強制解約の後は、同じ失敗を繰り返さない選び方が重要になります。
考え方の軸になるのが保証会社の系統で、カードローン審査落ち後の再申し込み戦略で詳しく解説しています。
そのうえで、生活の決済や急な出費に備える先を1つずつ整えていきます。
新規の借入は残債の精算計画とセットで考え、返済を圧迫しない範囲に留めてください。
よくある質問
- Q強制解約の連絡は来ますか
- A
通知や催告のないまま措置が取られる場合があります。
会員規約第24条にその旨の定めがあります。
決済エラーが続くなど不審なときは、会員サイトと窓口で状態を確かめてください。
- Q何年たてば再契約できますか
- A
公式の基準は公表されていません。
目安になるのは信用情報で、CICの記録は契約終了後5年以内まで保有されます。
記録が消えた後に契約できるかどうかは、その時点の審査次第です。
- Q残債を分割で払い続けることはできますか
- A
取り決めのないまま分割を続けることはできません。
期限の利益を失うと、一括での請求が前提になるためです。
分割を望むなら、インフォメーションセンターへ自分から連絡して相談してください。
- Q他社のカードやローンも作れなくなりますか
- A
信用情報の記録がある間は審査に影響しえます。
作れるかどうかは各社の審査によるため、一律には決まりません。
申込の前に本人開示で自分の記録を確認しておくと、無駄な申込を減らせます。
まとめ:強制解約の前後で打てる対策は残っている
セゾンカードの強制解約は規約第24条に基づく措置で、復活の基準は公表されていません。
まだ利用停止の段階なら、支払いによる再開の道が残っています。
解約後は、残債の精算、信用情報の確認、その先の借入先選びを順番に進めてください。
無理しない範囲にとどめ、計画的に利用しましょう。
\ 立て直しはここから /
独自審査のアイフルをはじめ、各社の事前診断から始められます。
診断は簡易な目安で、審査結果を保証するものではありません。


出典・参考文献
- クレディセゾン – セゾンカード会員規約(第20条・第24条) ↩︎
- クレディセゾン – お支払いガイド(カード利用制限・遅延損害金等) ↩︎
- 株式会社シー・アイ・シー(CIC) – 信用情報の保有期間 ↩︎
- セゾンカード公式FAQ – 今後のお支払いが難しい場合の連絡先 ↩︎
- セゾンカード公式FAQ – お支払い後のカード利用再開について ↩︎